

 微信扫一扫,关注公众号
科技行者
算力行者
见证连接与计算的「力量」

爱立信发布2014年Q3业绩 净销售额576亿瑞典克朗


爱立信今天公布2014年第三季度财报。财报显示,第三季度实现净销售额576亿瑞典克朗,同比增长9%,环比增长5%。本季度实现毛利率35.2%,而去年同期则为32.0%。第三季度运营利润为39亿瑞典克朗,去年同期为42亿瑞典克朗,同比降低8.0%。截止到2014第三季度,运营利润达到105亿瑞典克朗,2013年同期这个数字为88亿瑞典克朗。本季度运营利润率为6.7%,而去年同期则为8.0%。
2014年第三季度净利润为26亿瑞典克朗,而2013年同期则为30亿瑞典克朗,同比降低13%。2014年前三个季度共实现净利润70亿瑞典克朗,去年同期为57亿瑞典克朗。
本季度,运营现金流为负14亿瑞典克朗, 而去年同期为15亿瑞典克朗,同比下降193%。截止2014年第三季度,爱立信持有净现金294亿瑞典克朗,而2013年同期爱立信持有的净现金则为247亿瑞典克朗,同比增加19%。
爱立信总裁兼首席执行官卫翰思(Hans Vestberg)表示:“本季度集团所报告的销售额同比增长9%;若剔除汇率因素,按可比单位计算,销售上涨3%,且运营收入稳定。
与去年同期相比,本季销售主要受中东、中国、印度和俄罗斯市场增长所驱动,同时亦部分被北美市场销售疲软所抵消。
随着我们开始为此前所宣布的重要合同供货,本季度移动宽带销售保持了同比与环比双增长。中国大陆和台湾地区的4G/LTE合同正在执行中,日本市场的销售也在改善。同时,印度市场的投资环境持续向好。在部分欧洲地区,主要是英国和德国市场,销售呈现同比增长,但南欧市场依然疲弱。
北美地区的销售持续得到运营商扩容投资和网络改善项目的驱动。不过,本季度该地区的运营商专注于现金流优化,因而商业活跃度有所放缓。
本季度,专业服务业务发展势头得以持续,并在管理服务的销售和系统集成的驱动下,呈现内生性自然增长。我们所收购的红蜂媒体(Red Bee Media)已成功全面融入集团架构。
世界多个地方、特别是中东和北非地区的政治动荡仍在继续。本季度的形势说明,我们遍布全球180个国家和地区的市场布局为我们管理地区差异提供了规模与实力。
集团各个业务部门的盈利情况均呈稳定的改善之势。这主要归功于公司业务组合的持续改善、更高的知识产权收入以及运营效率的提高。运营利润则受到对冲合约、与芯片业务相关的较高营运开支、收购Mediaroom业务,以及计划中对IP业务投入增长的负面影响。
我们继续执行公司制定的战略步骤: 提高我们在核心业务的盈利能力,以投资我们的目标领域,包括IP网络、云、电视与媒体、OSS和BSS(运营支撑系统和业务支撑系统)。本季度,公司进行了三项重要的收购:
1. 收购MetraTech以提升我们BSS的云与企业计费能力;
2. 收购Fabrix系统以拓展了我们在电视媒体的整体领导地位
3. 收购Apcera的多数股权以加强我们在企业云的地位
本季度,我们通过了一项战略决策,即停止进一步开发芯片业务,并将该部门的一些研发资源转移到网络业务部,以寻求无线业务的增长机会。
通过我们的技术与服务领导力,我们完全有能力延续我们的市场优势,并以客户的战略合作伙伴之姿态,助力他们不断把握新的市场机会,”卫翰思总结道。


 0赞
好文章,需要你的鼓励

至顶头条
科技行者
码客人生

奇客Solidot
高飞的电子替身
奇客情报站

 推荐文章
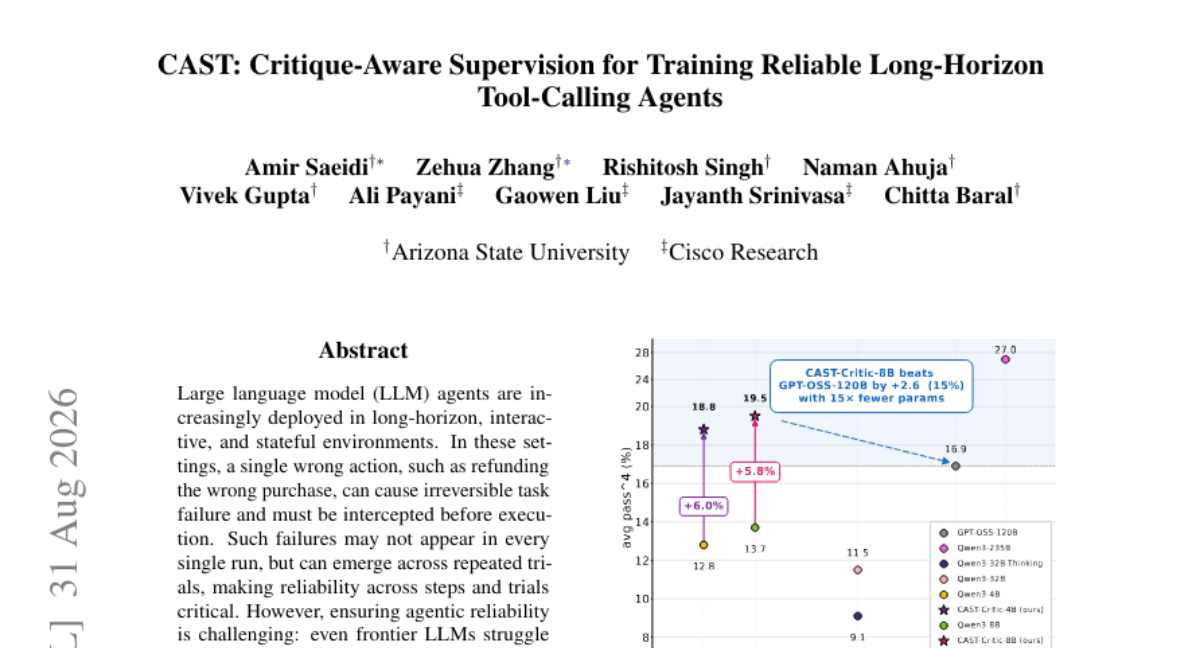
AI客服退错货,AI客服帮你订错机票,这种事听起来像段子,但在真实的智能体系统里,这是每天都在发生的事故
论文提出CAST框架,通过多智能体系统把任务成败的粗略反馈转化为逐步动作的详细批评理由,训练出更懂节制的批评模型,再用它优化执行策略,让8B小模型在可靠性指标上反超120B大模型,提升智能体在真实动态环境中的稳定表现。
当机器人学会走路,却依然找不到答案
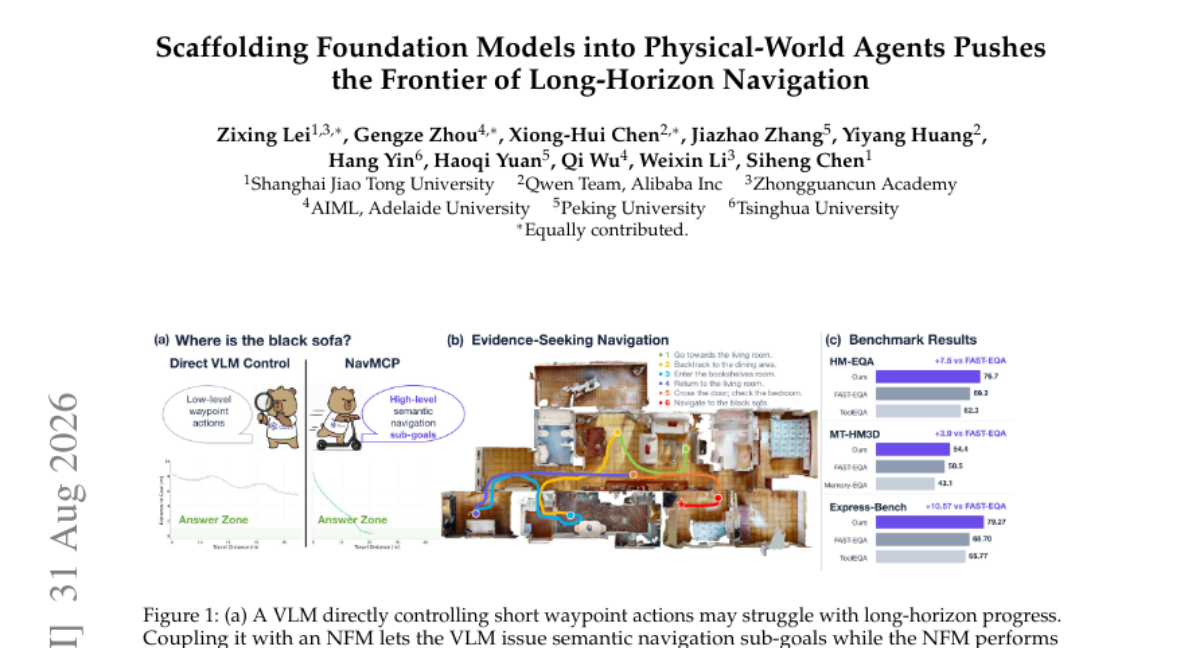
论文提出NavMCP框架,用意图、观察、记忆三条通道把VLM推理与导航基础模型NFM结合,解决具身问答中长距离探索问题,在多个基准和真实机器狗测试中均取得最优效果。
老师没教,学生却学会了:一场关于AI蒸馏的乌龙实录
研究发现教师模型批改学生生成内容时噪声率高达50%,但学生依然能进步。作者发现真正起作用的是压制学生自己低概率词,据此提出无需外部监督的OPSA方法,在AIME24等数学测试上带来最高307%的提升。
让AI给自己出考题:科研计划训练里那个作弊漏洞
PaperGym提出一套把科研论文转化为AI训练环境的方法,解决科研计划生成缺乏可验证奖励的难题,通过问题答案分离降低评分标准泄露,结合自蒸馏与强化学习两阶段训练,让小模型在多个基准上超越更大规模的商业模型。
AI客服退错货,AI客服帮你订错机票,这种事听起来像段子,但在真实的智能体系统里,这是每天都在发生的事故
当机器人学会走路,却依然找不到答案
老师没教,学生却学会了:一场关于AI蒸馏的乌龙实录
让AI给自己出考题:科研计划训练里那个作弊漏洞





