




 微信扫一扫,关注公众号

科技行者

算力行者
见证连接与计算的「力量」

融360发布P2P评级:陆金所等9平台被评A 超7成获风投


立春后新的一周,北京春光明媚,但仍有些雾霾。这就好比目前P2P网贷的局面,爆发式增长的过程中呈现冰火两重天的现象。一方面,骗子平台层出不穷,倒闭、跑路等现象屡见不鲜;另一方面,自2014年以来不断有背景强大的机构加入,风投公司也纷纷注资。
融360日前联合中国人民大学国际学院金融风险实验室发布2015年第一期网贷评级报告,针对100家网贷平台进行了从A到C-等6个级别的分类。
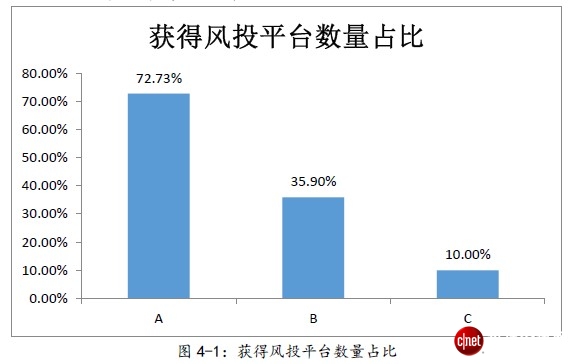
数据显示,11家A类平台中,8家获得风投,2家有上市系背景,两者合计占比达90.91%;39家B类平台中,14家获得风投,5家有上市系或国资系背景,合计占比达51.28%;50家C类平台中,仅5家获得风投,1家有国资系背景,合计占比为12%。
而这100家P2P平台中,陆金所、人人贷、宜人贷、积木盒子、翼龙贷、招财宝、有利网、拍拍贷、开鑫贷9家被评为A级;微贷网与红岭创投被评为A-级。另外17家平台被评为B级,22家被评为B-级;30家C级,20家C-级。
据记者了解,早在2014年6月,融360已开始对P2P行业做监测分析,每月统计问题平台名单,追踪行业动向。
融360历史监测数据显示,截至2014年底,全国网贷平台增至1613家,其中爆发问题的平台共计273家,接近总数的17%。网贷平台出现的问题主要集中在提现困难、运营不善、老板失联,更有甚者为恶意诈骗。P2P网贷以其高收益、高风险的特点,可以说让投资者爱恨交加。
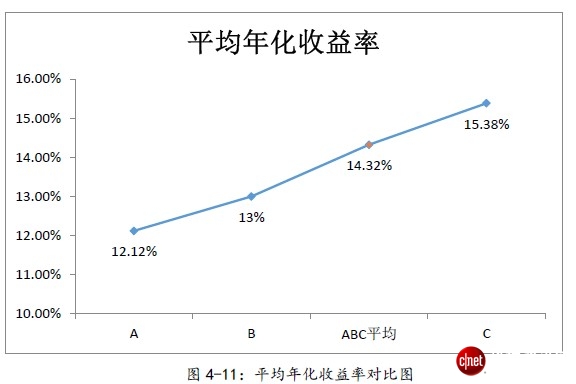
报告显示,99家P2P平台(除招财宝)的平均年化收益率为14.32%,其中A类平台的平均年化收益率为12.12%,B类平台的平均年化收益率为13%,C类平台的平均年化收益率为15.38%。整体来看,综合评分越高的平台年化收益率越低。
 融360联合创始人、CEO叶大清介绍说,这一网贷评级体系由背景实力、平台风险控制、运营能力、信息披露以及用户体验这五个维度构成,进一步细分成了18个考虑要项。比如用股东背景、管理团队背景和平台实际运营时间等作为公司背景实力评估的依据。就风险控制能力来说,评估要素则包括债权保障、借款集中度、标的种类、资金安全等。其他还包括运营数据的公开性、借款人信息披露、资金流动性等要项。
站在第三方立场上,融360坚持整个评级体系的中立性和公益性。360大数据研究院与中国人民大学金融风险实验室共建“网贷评级课题组”,课题组独立于其他业务部门,评级结果不受商业合作关系干扰。“我们努力做到严谨、公正、准确和客观,经得起市场的检验。”叶大清表示,作为一个金融消费领域的专业内容生产者,融360希望用好的内容吸引用户,通过建立公信力而获得用户品牌。
中国人民大学国际学院副院长陈忠阳教授认为,在P2P行业鱼龙混杂的情况下,普通投资者很难凭一己之力评判一家P2P平台的综合实力强弱,也很难对P2P平台的各类宣传辨识真假。P2P问题平台层出不穷,不仅让投资者承受了重大的经济损失,也不断“践踏”着投资者对P2P行业的信任。现在专门针对网贷做行业分析报告、做评级评测,可谓正逢其时。一套具备公信力的P2P行业评级体系将有利于P2P行业的健康发展,可以为投资者提供积极且有益的投资借鉴。


 0赞
好文章,需要你的鼓励


至顶头条

科技行者

码客人生

奇客Solidot

高飞的电子替身

奇客情报站

 推荐文章


GeoVerse:给AI装一双"记得住场景"的眼睛,让新视角生成不再跑偏
GeoVerse融合几何潜在扩散模型与Wan2.2视频生成先验,并引入全局空间记忆机制,实现了跨视角一致、生成质量高且推理速度快的新视角合成,在多个数据集上大幅超越现有方法GLD。

TT-VidT:把视频拆成"这一帧长什么样"和"它怎么动了",能让AI学得更聪明吗
本文解读TT-VidT,一种通过分离外观锚点与动作令牌、结合Diff Compression训练目标的视频自监督方法。在24种架构目标组合的受控实验中,仅TT3D与Diff Compression搭配才能进入强动作敏感区,且计算量比同类方法降低近一半。

该论文提出Imprint Reader模型
通过SMaRT训练方法从冻结的权重更新中读取模型学到的知识与行为
并利用其梯度信号构建MetaEdit技术
实现无需训练数据的行为干预
提升了安全拒绝率与推理能力。
2026-10-21 16:51AI模型能读懂自己学到了什么吗
Q&A Q1:Imprint Reader是什么? A:Imprint Reader是上海人工智能实验室团队开发的模型,通过SMaRT训练方法学会读取另一个模型冻结的权重更新,把参数层面的变化翻译成自然语言描述,判断这次更新到底注入了什么知识或诱导了什么行为习惯。 Q2:MetaEdit能做什么? A:MetaEdit能把Reader对目标行为的梯度信号迁移到原始模型上,不需要任何目标任务的训练数据,只用一句行为描述就能定向调整模型参数,已经在安全性拒绝率调节、数学推理风格转变和工具调用能力提升上验证过效果。 Q3:Imprint Reader读权重更新的准确率高吗? A:目前还不高,知识类目标的Pass@100只有2%,行为类目标是16%,说明自由生成描述的可靠性有限,但相比原始模型完全答不出来的0%基线,已经证明了权重更新的自然语言读取是可行的。

AI给自己的画反悔,然后又改好了:统一模型如何学会"回头看"
统一多模态模型能看也能画,理论上该会自我修正。本论文提出UMM-Reflection,用整条轨迹的强化学习联合训练诊断和修图能力,GenEval提升12分,且迁移到多个未训练基准,揭示RL提升的是选择可靠性而非新能力。
GeoVerse:给AI装一双"记得住场景"的眼睛,让新视角生成不再跑偏
TT-VidT:把视频拆成"这一帧长什么样"和"它怎么动了",能让AI学得更聪明吗
AI模型能读懂自己学到了什么吗
AI给自己的画反悔,然后又改好了:统一模型如何学会"回头看"





